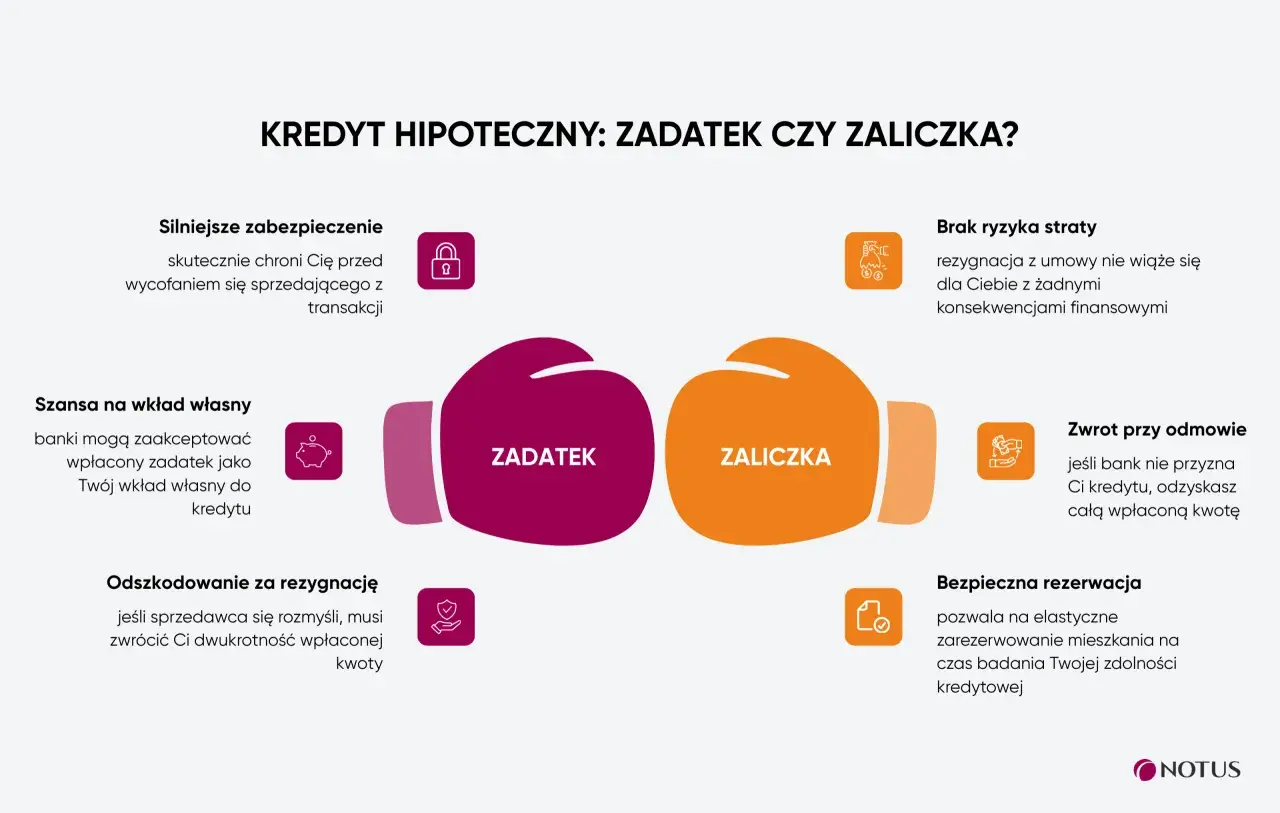
Przy zakupie mieszkania kilka tysięcy złotych wpłaconych przed aktem notarialnym może zdecydować o tym, czy odzyskasz pieniądze, czy stracisz je bezpowrotnie. Różnica między zaliczką a zadatkiem wpływa na rozliczenie z kupującym lub sprzedającym, zwłaszcza gdy bank odmówi kredytu, jedna ze stron się wycofa albo transakcja nie dojdzie do skutku. Poniżej wyjaśniam, jak rozpoznać oba rozwiązania, co wpisać do umowy i jak ograniczyć ryzyko sporu.
Jedna wpłata może dawać zupełnie różne skutki
- Zaliczka co do zasady podlega zwrotowi, gdy umowa nie zostanie wykonana.
- Zadatek może przepaść albo podlegać zwrotowi w podwójnej wysokości.
- Brak kredytu nie zawsze chroni kupującego przed utratą zadatku.
- Wysokość wpłaty nie wynika wprost z przepisów, a popularne 5-10% ceny to tylko praktyka rynkowa.
- Treść umowy jest ważniejsza niż sama nazwa przelewu lub pokwitowania.
Zaliczka a zadatek przy zakupie mieszkania
Zaliczka jest częścią ceny wpłaconą wcześniej, zwykle na poczet przyszłej sprzedaży. Nie pełni jednak automatycznie funkcji zabezpieczenia umowy. Jeżeli transakcja nie dojdzie do skutku, pieniądze zazwyczaj wracają do osoby, która je wpłaciła, chyba że umowa przewiduje inne zasady rozliczenia.
Zadatek ma dodatkową funkcję. Dyscyplinuje obie strony i określa z góry konsekwencje niewykonania umowy. Reguły te wynikają z art. 394 Kodeksu cywilnego, ale mogą zostać zmodyfikowane przez dobrze napisaną umowę.
| Kryterium | Zaliczka | Zadatek |
|---|---|---|
| Główna funkcja | Część ceny wpłacona przed wykonaniem umowy | Zabezpieczenie wykonania umowy |
| Gdy kupujący rezygnuje | Zwykle podlega zwrotowi | Może zostać zatrzymany przez sprzedającego |
| Gdy sprzedający nie wykonuje umowy | Zwykle zwraca otrzymaną kwotę | Kupujący może żądać dwukrotności zadatku |
| Po finalizacji sprzedaży | Zalicza się na poczet ceny | Zalicza się na poczet ceny |
Najczęstszy błąd polega na traktowaniu tych słów jak synonimów. Ja zawsze sprawdzam nie tylko nagłówek dokumentu, lecz także fragment opisujący zwrot pieniędzy, odstąpienie od umowy i skutki rezygnacji. To właśnie tam kryje się realne znaczenie wpłaty.
Kiedy pieniądze wracają, a kiedy można je stracić
Transakcja zostaje sfinalizowana
Jeżeli strony podpiszą umowę sprzedaży mieszkania, zarówno zaliczka, jak i zadatek są zwykle zaliczane na poczet ceny. Przy mieszkaniu za 600 000 zł wpłata 30 000 zł oznacza więc, że przy akcie notarialnym do zapłaty pozostaje 570 000 zł, o ile umowa nie wskazuje innego sposobu rozliczenia.
Kupujący wycofuje się bez uzgodnionej przyczyny
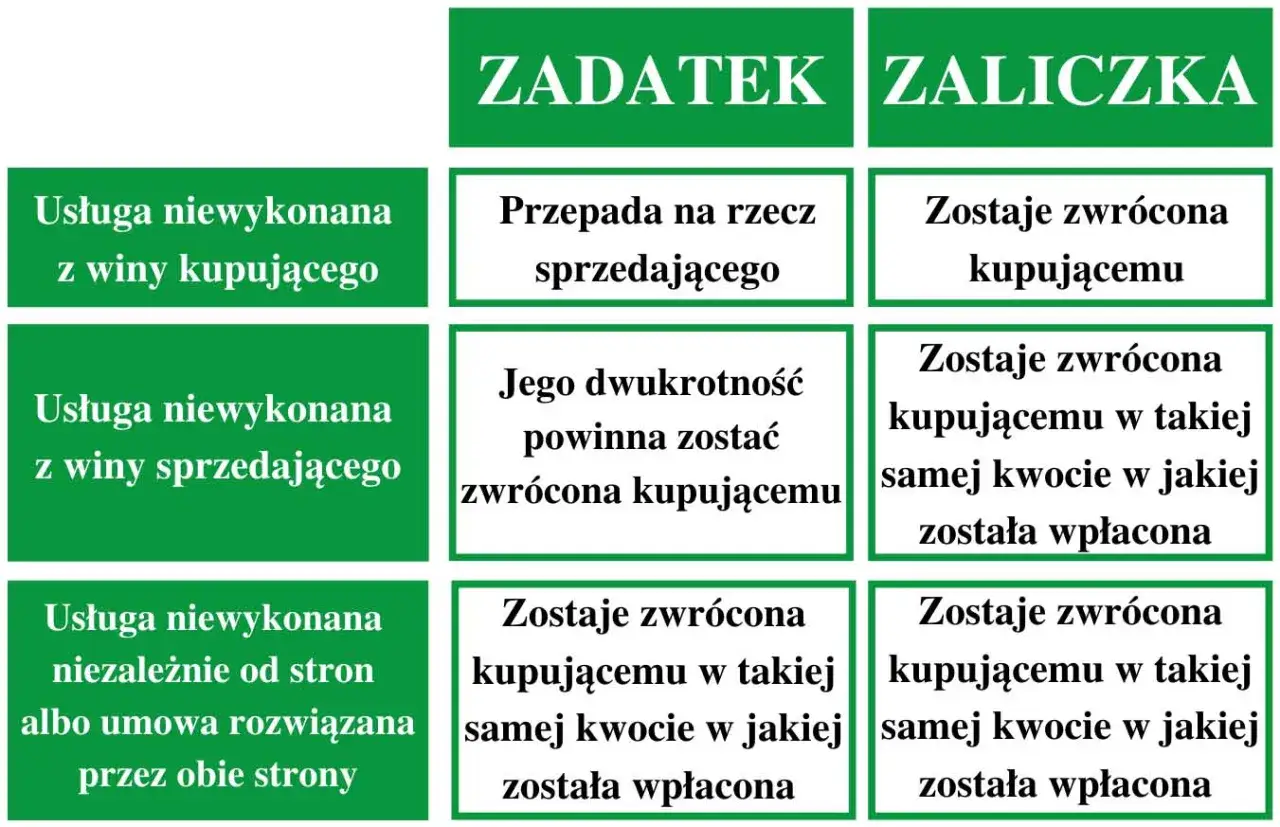
Przy zwykłej zaliczce sprzedający co do zasady powinien zwrócić otrzymaną kwotę, ponieważ nie ma ona ustawowej funkcji sankcyjnej. Przy zadatku sytuacja jest mniej korzystna dla kupującego. Jeżeli to on bez uzasadnionej podstawy nie wykonuje umowy, sprzedający może odstąpić od umowy i zatrzymać zadatek.
Sprzedający nie chce sprzedać mieszkania
Jeżeli to sprzedający nie wykonuje umowy, kupujący może odstąpić od niej i żądać dwukrotności zadatku. Dla przykładu, przy wpłacie 40 000 zł roszczenie może wynieść 80 000 zł. Nie oznacza to jednak, że pieniądze pojawią się automatycznie. Gdy druga strona nie płaci dobrowolnie, potrzebne może być wezwanie do zapłaty, a czasem postępowanie sądowe.
Żadna ze stron nie ponosi winy
Zadatek nie powinien działać jak kara w każdej sytuacji. Jeżeli umowa nie zostaje wykonana z przyczyn, za które żadna ze stron nie odpowiada, albo odpowiadają za to obie strony, zadatek co do zasady należy zwrócić. Taki przypadek może dotyczyć na przykład trwałej przeszkody prawnej uniemożliwiającej sprzedaż mieszkania.
Ostrożności wymaga też zapis o odmowie kredytu. Samo stwierdzenie, że kupujący finansuje zakup kredytem, nie zawsze wystarczy. Jeśli chcę ograniczyć ryzyko po stronie kupującego, w umowie wskazałbym warunek uzyskania finansowania, liczbę wymaganych decyzji bankowych oraz termin przedstawienia odmowy.
Co wpisać do umowy przedwstępnej
Najbezpieczniejsza umowa nie poprzestaje na zdaniu „kupujący wpłaca zadatek”. Powinna wskazywać kwotę, termin zapłaty, rachunek bankowy, sposób rozliczenia oraz konsekwencje niewykonania zobowiązania. Im większa wartość transakcji, tym mniej miejsca jest na ustne ustalenia i niejasne skróty.
- dokładną cenę mieszkania oraz opis lokalu, piwnicy, komórki i miejsca postojowego,
- jednoznaczne określenie, czy wpłata jest zaliczką, czy zadatkiem,
- termin podpisania umowy przyrzeczonej, czyli finalnej umowy sprzedaży,
- warunki dotyczące kredytu, jeśli zakup ma być finansowany przez bank,
- zasady zwrotu pieniędzy przy rozwiązaniu umowy za porozumieniem,
- informację, czy zadatek zostanie zaliczony na poczet ceny.
Przy mieszkaniu z rynku wtórnego sprawdziłbym jeszcze księgę wieczystą, podstawę własności, obciążenia hipoteczne, zaległości wobec wspólnoty oraz osoby zameldowane w lokalu. Sam zadatek nie naprawi złej umowy i nie zabezpieczy kupującego przed problemami, których strony wcześniej nie opisały.
Istotna jest także forma umowy. Zwykła umowa pisemna może potwierdzać ustalenia, ale umowa przedwstępna zawarta w formie aktu notarialnego daje kupującemu silniejszą ochronę, między innymi możliwość dochodzenia zawarcia umowy przyrzeczonej na zasadach określonych w Kodeksie cywilnym. Przy drogim mieszkaniu koszt notariusza jest zwykle mniejszym problemem niż wielomiesięczny spór o dużą kwotę.
Ile wpłacić, żeby zabezpieczyć transakcję
Prawo nie narzuca jednej, obowiązkowej wysokości zaliczki ani zadatku. Na rynku często spotyka się kwoty odpowiadające 5-10% ceny mieszkania, ale jest to zwyczaj, a nie ustawowy cennik. Przy lokalu za 600 000 zł oznacza to przedział od 30 000 do 60 000 zł.
Wysoka kwota zwiększa motywację obu stron, ale podnosi też ryzyko. Jeżeli kupujący nie ma jeszcze pewnej decyzji kredytowej, zadatek w wysokości 10% może być zbyt dużym obciążeniem. W takim przypadku rozsądniejszy bywa mniejszy zadatek i precyzyjny warunek kredytowy niż duża wpłata oparta na optymizmie.
Z perspektywy sprzedającego zbyt niski zadatek może nie rekompensować czasu wycofania mieszkania z rynku. Z perspektywy kupującego duża kwota bez prawa zwrotu może zamrozić oszczędności i utrudnić zakup, jeśli bank zmieni ocenę zdolności kredytowej. Dobra wysokość zależy więc od ceny lokalu, sytuacji finansowej i prawdopodobieństwa finalizacji, a nie od samego przyzwyczajenia pośrednika.
Najczęstsze błędy przy zaliczce i zadatku
Użycie słowa „bezzwrotna zaliczka”
Takie określenie często pojawia się w ogłoszeniach i formularzach rezerwacyjnych, ale samo w sobie nie wyjaśnia sytuacji. Bezzwrotność musi wynikać z jasnego, zgodnego z prawem postanowienia umowy, a nie tylko z dużego napisu na potwierdzeniu wpłaty. W razie sporu znaczenie będą miały również cel płatności i cała treść dokumentu.
Brak terminu zawarcia umowy końcowej
Umowa przedwstępna bez konkretnego terminu może utrudnić ustalenie, kiedy jedna ze stron faktycznie nie wykonała zobowiązania. Najlepiej wpisać datę albo sposób jej ustalenia, na przykład termin przypadający w ciągu 14 dni od uzyskania prawomocnej decyzji kredytowej. Precyzyjny termin ogranicza pole do interpretacji.
Przelew bez tytułu i pokwitowania
W tytule przelewu powinno znaleźć się określenie zgodne z umową, na przykład „zadatek na poczet umowy przedwstępnej sprzedaży lokalu przy...”. Należy zachować potwierdzenie przelewu oraz podpisane pokwitowanie. Przy większej kwocie taki ślad dokumentacyjny może mieć znaczenie dowodowe.
Przeczytaj również: Ugoda o spłatę długu za mieszkanie - wzór i jak się zabezpieczyć
Brak zapisu o kredycie
Kupujący często zakłada, że odmowa banku automatycznie oznacza zwrot pieniędzy. To ryzykowne założenie. W umowie trzeba ustalić, ile wniosków kredytowych należy złożyć, do kiedy i jaki dokument potwierdza odmowę.
Jak podjąć decyzję przed podpisaniem dokumentu
Jeżeli zależy mi na elastyczności i nie mam jeszcze pewności co do finansowania, skłaniam się ku zaliczce albo mniejszemu zadatkowi z wyraźnymi warunkami zwrotu. Jeżeli obie strony są zdecydowane, a dokument dokładnie opisuje konsekwencje rezygnacji, zadatek lepiej chroni interes zarówno kupującego, jak i sprzedającego.
Przed przelewem warto zadać sobie trzy pytania. Co stanie się, gdy bank odmówi kredytu? Co stanie się, gdy sprzedający znajdzie lepszego nabywcę? I czy dokument jasno mówi, kiedy pieniądze są zwracane, zatrzymywane albo wypłacane w podwójnej wysokości?
Jeśli na którekolwiek z tych pytań nie ma jednoznacznej odpowiedzi, nie traktowałbym wpłaty jako formalności. W transakcji mieszkaniowej dobrze opisana kwota, termin i warunek rozwiązania umowy potrafią oszczędzić więcej pieniędzy niż negocjowanie samej ceny lokalu.